洞察2021 中国计算机系统集成行业竞争格局及市场份额深度解析
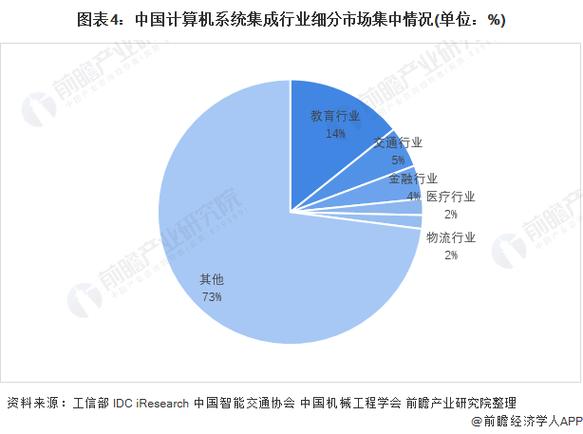
随着数字化转型浪潮的深入推进,计算机系统集成行业作为信息技术服务的关键领域,在2021年呈现出新的竞争态势与发展特征。本文旨在深度剖析2021年中国计算机系统集成行业的竞争格局及市场份额,为行业参与者与观察者提供参考。
一、行业概述:数字化转型的核心支撑
计算机系统集成行业是指通过结构化的综合布线系统和计算机网络技术,将各个分离的设备、功能和信息等集成到相互关联、统一协调的系统之中,使资源达到充分共享,实现集中、高效、便利的管理。其服务范围涵盖咨询设计、软件开发、系统部署、运维服务等全生命周期。
2021年,在“新基建”、“数字中国”等国家战略的推动下,中国计算机系统集成行业市场规模持续扩大,据相关机构统计,全年市场规模已超过万亿元人民币,同比增长约12%。行业下游应用领域广泛,包括政府、金融、电信、制造、医疗、教育等,其中政府和金融行业占比最高,合计超过40%。
二、竞争格局:三层梯队分明,巨头主导市场
2021年,中国计算机系统集成行业的竞争格局呈现明显的三层梯队结构:
第一梯队:头部巨头,市场份额稳固
以华为、腾讯云、阿里云、新华三、浪潮等为代表的科技巨头,凭借强大的技术研发实力、云计算基础设施和生态整合能力,占据市场主导地位。这些企业通常聚焦于大型政务云、智慧城市、金融核心系统等高端项目,单个项目金额可达数亿元。2021年,华为在政务云和城市智能体领域表现突出,阿里云则在金融云和零售数字化方面保持领先。
第二梯队:垂直领域领先者,深耕行业
包括东软集团、中国软件、太极股份、神州数码、中科软等企业。它们凭借对特定行业的深刻理解与长期积累,在医疗、社保、交通、能源等领域形成差异化优势。例如,东软在医疗信息化系统集成领域占据较大份额,太极股份在政务信息化方面实力雄厚。
第三梯队:中小型集成商,竞争激烈
众多区域性、中小型系统集成商主要服务于地方政企客户,提供定制化解决方案。受限于技术能力和资金规模,它们往往专注于细分市场或本地化服务,在价格战中利润空间被不断压缩。2021年,受疫情和原材料涨价影响,部分中小集成商面临生存压力,行业整合加速。
三、市场份额:头部集中度持续提升
从市场份额来看,2021年中国计算机系统集成行业CR5(前五名企业市场份额)约为35%,CR10约为50%,较2020年略有提升,表明行业集中度进一步增加。具体而言:
- 华为:在整体系统集成市场中份额约10%,尤其在政务、运营商领域优势明显。
- 阿里云:份额约8%,聚焦金融、零售、互联网行业。
- 腾讯云:份额约7%,在智慧城市、教育、医疗等领域增长迅速。
- 新华三:份额约6%,在政企网络集成和智慧城市项目中表现稳健。
- 浪潮:份额约4%,在服务器集成和政务云领域有较强竞争力。
值得注意的是,由于系统集成项目往往高度定制化,且存在大量非公开招标项目,实际市场份额难以精确统计。头部企业之间竞争激烈,经常通过生态合作、投资并购等方式扩大版图。
四、竞争趋势与展望
中国计算机系统集成行业的竞争将呈现以下趋势:
- 技术驱动:云原生、人工智能、大数据、物联网等新技术与系统集成深度融合,要求集成商具备更强的软件开发和算法能力。
- 生态竞争:单一企业难以覆盖所有环节,牵头企业将联合ISV、硬件商、服务商构建生态体系,以整体解决方案赢得客户。
- 行业聚焦:在通用市场趋于饱和的背景下,深耕垂直行业(如工业互联网、智慧医疗)成为中小集成商的突围方向。
- 服务化转型:从“一锤子买卖”向持续运维、运营服务转变,提升客户粘性和收入稳定性。
2021年中国计算机系统集成行业在数字化浪潮中机遇与挑战并存。头部企业凭借综合实力持续扩大领先优势,而中小型企业则需通过专业化、区域化策略寻找生存空间。行业整合仍将继续,技术创新与生态构建将成为竞争胜负手。
如若转载,请注明出处:http://www.njnetplus.com/product/38.html
更新时间:2026-10-03 08:46:24